Terza parte · La regola, gli impianti, i rapporti di forza
Nelle prime due parti abbiamo visto come si forma il prezzo dell’elettricità e chi incassa la differenza tra quello che l’energia costa e quello che viene pagata: soprattutto chi possiede dighe e impianti già costruiti, che difende la regola del prezzo e il ruolo del gas. In questa terza parte facciamo un passo indietro e uno di lato. Indietro, per capire perché la rendita non è un incidente di questi anni ma nasce da come sono fatti gli impianti e dalla regola con cui sono pagati. Di lato, per confrontare l’Italia con la Francia e la Spagna, i due paesi che ci vengono indicati come modelli.
Capitale immobile: perché la rendita è strutturale
C’è un motivo per cui le centrali elettriche si comportano come proprietà fondiarie, ed è scritto nella loro struttura e nella regola del prezzo. Nel secondo libro del Capitale Marx distingue il capitale fisso, che si consuma in molti anni (edifici, macchine, impianti), dal capitale circolante, che si consuma tutto in ogni ciclo di produzione, come le materie prime e il combustibile. Una centrale a gas ha molto capitale circolante: il gas che brucia. Una diga o un parco solare sono quasi soltanto capitale fisso: miliardi immobilizzati e quasi nessuna spesa per ogni megawattora in più. Ma la borsa elettrica paga ogni ora, di norma, solo il capitale circolante dell’ultima centrale accesa, cioè il suo combustibile più i permessi di CO₂, quasi mai il capitale fisso. Per il gas va quasi bene; per chi ha quasi solo capitale fisso è un dilemma. Se il gas fa il prezzo, l’impianto incassa molto più del suo costo pieno, e quando è ammortizzato è rendita. Se le rinnovabili bastano da sole, l’ultimo impianto acceso non ha combustibile da pagare, il prezzo crolla e nessuno ripaga il capitale fisso: succede già a mezzogiorno, quando il solare al Sud incassa poco più della metà del prezzo medio. E una volta costruito, l’impianto non può andarsene. La diga non si trasforma in fabbrica, il pannello non cambia mestiere: per trenta, sessanta, ottant’anni resta lì, inchiodato al suo sito come un campo, e vive del prezzo che fanno gli altri. Marx lo dice a proposito del capitale incorporato nella terra: una volta ammortizzato, ciò che rende non è più interesse su quel capitale ma «pura rendita differenziale» (Il Capitale, Libro III, cap. 44). Una diga è proprio questo: capitale incorporato in una valle.
Qui sta la differenza con Marx. Per la cascata il prezzo regolatore era quello delle fabbriche a vapore, per i campi quello della terra peggiore: in entrambi i casi un prezzo di produzione, cioè costi più il profitto medio su tutto il capitale investito. Nella borsa elettrica il prezzo copre solo il capitale circolante dell’ultima centrale, il gas che brucia: il suo capitale fisso, e il profitto su quel capitale, restano fuori dal conto. In un’acciaieria, alla lunga, gli impianti si adeguano e il prezzo torna a coprire costi e profitto medio; nella borsa oraria no. Con questa regola un sistema di sole rinnovabili non si ripagherebbe sul mercato, e nemmeno le centrali a gas che servono poche ore l’anno. È per questo, non per un incidente di questi anni, che il settore cerca meccanismi che sospendono la concorrenza. Oggi lo fa con la rendita agganciata al gas. Quando il solare avrà tolto valore agli impianti che vendono a mercato, e le batterie già messe a gara per il 2028-29 avranno sottratto al gas una parte delle ore serali, quella rendita si restringerà, e gli stessi gruppi torneranno a chiedere allo Stato contributi, incentivi e contratti garantiti. Cambierà la forma del prelievo, non il fatto che a pagarlo siano i consumatori.
Ecco perché la battaglia vera non si combatte nelle centrali ma sulle regole: su chi fa il prezzo, per quante ore, con quali garanzie. Chi ha capitale immobile vuole tre cose: contratti lunghi, prezzi garantiti dallo Stato sul nuovo, e il gas a fare il prezzo sul vecchio. Le chiede tutte insieme, e il mercato «liberalizzato» si è riempito di contratti pubblici (aste FER-X, mercato della capacità, aste per le batterie) che scaricano il rischio sulla bolletta. Il prezzo marginale è la forma che prende il prezzo quando impianti privati si fanno concorrenza, e le alternative che questo sistema conosce devono comunque garantire al capitale il suo rendimento. Questi contratti, come la rendita, li paga in ultima istanza chi il valore lo produce: chi lavora fuori dalla centrale.
Francia e Spagna: il discorso va rovesciato
La regola del prezzo marginale vale in tutta l’Unione europea, perché le borse elettriche sono collegate in un unico mercato. Quello che cambia da un paese all’altro è quante ore il gas resta l’ultimo della fila, e chi si tiene la rendita. Nel 2025 il prezzo medio all’ingrosso è stato di circa 115 euro al megawattora in Italia, di 66 in Spagna e di circa 61 in Francia (dati GME, REE e Istituto di ricerche economiche dell’Università della Svizzera italiana).
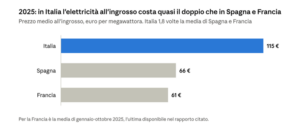
Fonti: GME; OMIE via Grupo ASE (Energías Renovables, 7 gennaio 2026); IRE-USI, rapporto del 16 dicembre 2025
In Spagna il nucleare e il vento coprono anche la sera e la notte, e il gas fa il prezzo molto meno spesso: nel 2025 ci sono state 477 ore a prezzo zero o negativo, e a maggio un megawattora costava in media 18 euro, contro i 94 italiani. In Francia la fonte che gode della rendita, il nucleare, appartiene a un’unica società interamente pubblica, EDF, e dal 2026 lo Stato se ne riprende una parte: la metà dei ricavi sopra i 78-80 euro e il 90% sopra i 110, da restituire ai clienti finali. Non aggira la regola europea, che resta intatta: la corregge a valle. È un pezzo di prezzo a costo medio che, cacciato dalla porta del mercato, rientra dalla finestra.
Ne segue che lo stesso impianto, una diga o un parco eolico, in Italia incassa per ogni megawattora quasi il doppio che in Spagna o in Francia, e che le fonti a basso costo italiane sono tra le più redditizie d’Europa proprio perché da noi il gas fa il prezzo quasi sempre. Lo mostrano i bilanci, se si guarda al margine su ogni megawattora prodotto e non agli utili complessivi dei gruppi.
Il confronto più pulito è dentro lo stesso gruppo. Enel produce sia in Italia sia in Spagna, dove controlla Endesa, e pubblica margini e produzione paese per paese.
| Enel, 2025 | Italia | Spagna |
| Margine lordo delle rinnovabili | 2.305 milioni | 941 milioni |
| Produzione rinnovabile | 23,2 TWh | 17,7 TWh |
| Margine per MWh rinnovabile | circa 99 euro | circa 53 euro |
| Margine lordo di tutta la generazione | 3.731 milioni | 2.593 milioni |
| Produzione totale | 31,6 TWh | 61,0 TWh (di cui 24,9 nucleare) |
| Margine per MWh prodotto | circa 118 euro | circa 42 euro |
| Prezzo medio all’ingrosso | 115,3 euro/MWh | 65,5 euro/MWh |
Con lo stesso tipo di impianti, Enel guadagna sulle rinnovabili quasi il doppio in Italia che in Spagna, e lo scarto segue quello dei prezzi all’ingrosso. In Italia produce la metà dell’energia che produce in Spagna, ma ne ricava un margine più alto di quasi metà. Il confronto tra aziende diverse dice la stessa cosa, anche se i bilanci non misurano esattamente le stesse attività.
| 2025 | Segmento di bilancio | Margine lordo | Produzione | Margine per MWh |
| A2A (Italia) | generazione e trading | 728 milioni | 11,5 TWh | circa 63 euro |
| Endesa (Spagna) | rinnovabili e generazione convenzionale | 2.003 milioni | 61,0 TWh | 33-41 euro |
| EDF (Francia) | produzione e vendita in Francia | 14.592 milioni | circa 419 TWh | circa 35 euro |
Il margine segue il prezzo: dove il gas lo fa più spesso, la rendita è più alta (nostri calcoli su dati Enel, A2A, Endesa ed EDF).
Il discorso corrente va quindi rovesciato. Il fatto di non avere il nucleare spiega perché da noi il gas chiude la fila più spesso; non spiega perché il 41% di elettricità prodotta da acqua, sole, vento e geotermia, che costa tra i 50 e i 75 euro al megawattora, venga pagato come se uscisse da una centrale a gas. Questo dipende dalla regola, e la regola ha i suoi difensori interessati.
La Francia paga meno perché ha un nucleare vecchio e già pagato, e perché lo Stato ha deciso a chi far andare una parte della sua rendita. Non per virtù della proprietà pubblica: EDF è dello Stato, eppure dal 2011 al 2025 è stata obbligata per legge a cedere ai concorrenti fino a 100 terawattora l’anno a 42 euro al megawattora. Chi ne ha beneficiato realmente? Quell’energia a basso prezzo è arrivata, grosso modo, a chi consuma, e in Francia poco più di un terzo dell’elettricità la consumano le famiglie e quasi due terzi le attività economiche (dati del ministero francese): la maggior parte della rendita nucleare è stata girata alle imprese. Lo scontro dentro il capitale nazionale si è chiuso a un punto più favorevole a chi l’energia la usa per produrre; in Italia, finora, a vantaggio di chi la produce. La proprietà pubblica, da sola, non decide nulla: decidono i rapporti di forza.
C’è anzi un paradosso che i fautori del ritorno all’atomo preferiscono non ricordare. Dentro questa regola, una nuova centrale nucleare verrebbe pagata anch’essa al prezzo del gas in tutte le ore in cui il gas resta l’ultimo della fila, e senza cambiare chi si tiene la rendita aggiungerebbe soltanto un nuovo beneficiario. Il vantaggio francese, poi, viene dalle centrali vecchie, già ammortizzate: il nucleare nuovo costa carissimo. Il reattore di Flamanville, previsto per 3,3 miliardi, è arrivato a costarne quasi 24 ed è entrato in rete con dodici anni di ritardo (dati Cour des comptes). E quei costi qualcuno dovrà pagarli: per i sei nuovi reattori che la Francia vuole costruire, il primo non prima del 2038, lo Stato ha già promesso un prezzo garantito fino a 100 euro al megawattora, ben sopra i 61 pagati in media sul mercato francese nel 2025. Il nucleare nuovo non abbasserà le bollette: per stare in piedi ha bisogno che restino alte, o che la differenza la paghi lo Stato. In Italia, chissà perché, questa parte della storia francese non la racconta nessuno.
Del resto, nel dibattito pubblico sul nucleare ci viene chiesto di ragionare come se il capitale non esistesse. Ci mostrano la Francia e ci invitano a fare un conto semplice: più nucleare, energia meno cara. Ma il conto torna solo se si dimentica come si forma il prezzo, chi possiede le centrali e chi ne incassa i guadagni. Il nucleare francese è nato quando lo Stato decideva che cosa costruire e a quale prezzo vendere. Nel mercato europeo di oggi quelle condizioni non ci sono più: un reattore nuovo verrebbe pagato al prezzo di mercato, cioè del gas, oppure a un prezzo garantito dallo Stato. In un caso e nell’altro il sistema funziona benissimo per chi vende l’energia, non per chi paga le bollette. Ci vendono i risultati della programmazione economica degli anni Sessanta e Settanta, per farci accettare un’altra fetta di rendita.
Anche la Spagna, che il centrosinistra indica come il modello delle rinnovabili, va letta per intero. È vero che più sole e più vento tolgono ore al gas e abbassano il prezzo, e la Spagna lo dimostra. Ma il suo prezzo basso poggia anche su sette reattori nucleari già ammortizzati, che coprono la notte e che il governo socialista di Sánchez ha deciso di chiudere entro il 2035: il modello che ci indicano si regge anche su ciò che sta smontando. E la regola resta la stessa: dove il gas torna a fare il prezzo, la sera e d’inverno, la rendita torna con lui. E quando il sole fa crollare il prezzo a mezzogiorno, come nelle 477 ore a prezzo zero o negativo del 2025, il capitale delle rinnovabili non si ripaga più sul mercato e chiede contratti garantiti dallo Stato: il costo si sposta dalla borsa alla bolletta, non sparisce.
Il confronto dice che la regola si può correggere, ma che a decidere chi ne beneficia non sono né la tecnica né la proprietà degli impianti: sono i rapporti di forza. Resta da vedere chi paga davvero, in Italia, il conto di questa rendita, quanto pesa quando l’acqua manca, e com’era quando il prezzo si formava in un altro modo. È il tema della quarta e ultima parte.